O carnê chega com valores de anos que você já considerava encerrados. Às vezes três exercícios de uma vez, às vezes cinco. O imóvel é o mesmo, você sempre pagou em dia, nada mudou na sua vida — e mesmo assim a prefeitura diz que você deve.
Não é engano de sistema. É revisão de lançamento, e ela tem regras. Em parte dos casos a cobrança se sustenta. Em outra parte, não se sustenta de jeito nenhum — e o contribuinte paga porque não sabe disso e porque o prazo para reagir é curto.
Diagnóstico rápido: sua cobrança pode ser nula
Se qualquer um dos itens abaixo descreve o seu caso, há fundamento para discutir — e o prazo já está correndo.
- A cobrança alcança exercícios de mais de cinco anos atrás.
- A área do seu imóvel não mudou: o que mudou foi o critério de avaliação da prefeitura.
- Você recebeu e pagou os carnês daqueles anos, emitidos pela própria prefeitura.
- A revisão veio de recadastramento em massa, sem ninguém ter vistoriado o seu imóvel.
- Você não foi notificado do novo lançamento antes da cobrança chegar.
Por que essa cobrança apareceu agora
O que mudou não foi o seu imóvel. Foi o método de arrecadação.
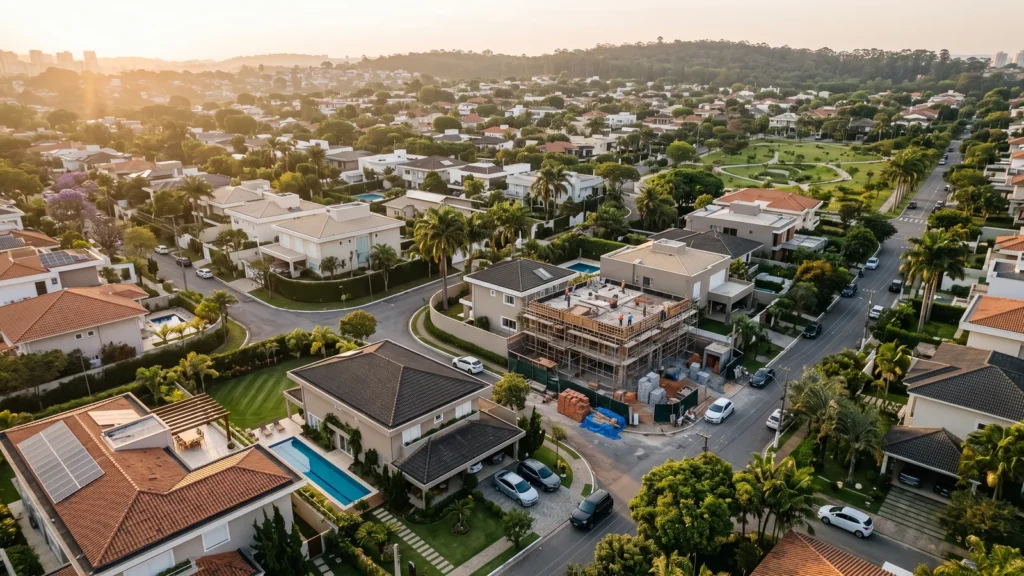
Prefeituras de todo o país passaram a recadastrar imóveis com imagens de drone e satélite, aerofotogrametria e cruzamento de dados com cartórios e concessionárias. O software compara a área construída que aparece na imagem com a área registrada no cadastro municipal, e onde encontra diferença recalcula o imposto e gera a cobrança dos exercícios anteriores.
O ponto que merece atenção não é a tecnologia — o município pode fiscalizar. É o que vem depois: o lançamento é emitido em lote, por processamento automatizado, sem análise individual de cada matrícula. Nenhum servidor conferiu se aquela diferença de área existe de fato, se decorre de erro de cadastro antigo, se o exercício já está fora do prazo legal, ou se aquela construção sequer é tributável. A conferência inteira é transferida para o contribuinte.
É essa assimetria que faz a cobrança em massa funcionar: uma parcela dos contribuintes vai pagar sem discutir, porque o prazo é curto, o valor assusta e a via administrativa é pouco conhecida. O imposto arrecadado por quem não contestou não deixa de ser devido só porque era indevido.
Quando a prefeitura pode cobrar o passado
Pode, em uma hipótese específica — e só nela.
O artigo 145 do Código Tributário Nacional diz que o lançamento já notificado só pode ser alterado em três situações. Uma delas remete ao artigo 149, inciso VIII: quando aparece fato que não era conhecido nem provado na época do lançamento anterior.
É o chamado erro de fato. O imóvel sempre teve 240 m² construídos, o cadastro registrava 120 m², e a prefeitura não tinha como saber. Descobriu depois, revisou, cobrou a diferença. O STJ confirmou essa possibilidade em recurso repetitivo (REsp 1.130.545/RJ, Primeira Seção, relator ministro Luiz Fux).
Reconhecer isso é o que dá força ao resto do argumento: a discussão não é contra a fiscalização, é contra o que extrapola o que a lei autoriza.
Quando a cobrança é nula
Aqui é onde a maioria dos casos se resolve. Quatro situações derrubam a cobrança retroativa, e nenhuma delas é rara.
1. Erro de direito: a prefeitura mudou de opinião, não de fato
Se os dados do imóvel sempre estiveram corretos e o que mudou foi a interpretação da prefeitura — o enquadramento do padrão construtivo, o critério de avaliação, a alíquota aplicada —, isso é erro de direito, e erro de direito não retroage.
A Súmula 227 do extinto Tribunal Federal de Recursos é direta: a mudança de critério jurídico adotado pelo Fisco não autoriza a revisão do lançamento. O artigo 146 do CTN diz o mesmo. Traduzindo: a prefeitura pode cobrar mais a partir de agora, não pode cobrar o passado.
2. Decadência: os cinco anos que a prefeitura deixou passar
Mesmo havendo erro de fato, o Fisco não tem prazo infinito. Pelo artigo 173, inciso I, do CTN, o direito de constituir o crédito se extingue em cinco anos, contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido feito.
Cada ano tem o seu próprio prazo. Numa cobrança que alcança sete exercícios, é comum que os mais antigos já estejam fora do alcance — e sobre eles não há discussão de mérito: o crédito não existe mais.
Em maio de 2026, a 2ª Vara da Fazenda Pública de São Paulo suspendeu, em liminar, a cobrança retroativa de IPTU de 2017 a 2022 lançada a partir de um recadastramento feito em 2022 (processo 1000363-83.2026.8.26.0090). A decisão tratou a revisão como lançamento novo, sujeito ao prazo de cinco anos, e invocou a legítima expectativa de quem vinha recebendo e pagando os carnês emitidos pela própria prefeitura. É decisão de primeiro grau e em caráter liminar — indica o caminho do argumento, não garante o resultado de nenhum outro caso.
3. Cobrança em duplicidade ou sobre área que não é sua
Desmembramentos mal lançados, unidades contadas duas vezes, área comum somada à privativa, terreno tributado como construído. Quando o lançamento é gerado em lote, o erro de cadastro se multiplica na mesma velocidade que o acerto.
4. Notificação que nunca chegou
Pela Súmula 397 do STJ, o contribuinte é notificado do lançamento do IPTU pelo envio do carnê ao seu endereço. Se a cobrança retroativa foi constituída sem que nada chegasse ao endereço cadastrado, há vício na constituição do crédito.
| A cobrança tende a se sustentar quando… | A cobrança tende a ser nula quando… |
|---|---|
| a área construída real sempre foi maior que a cadastrada e a prefeitura não tinha como saber | os dados sempre estiveram certos e mudou só o critério de avaliação |
| o exercício cobrado está dentro dos cinco anos | o exercício cobrado já passou dos cinco anos |
| houve notificação regular do novo lançamento | nada chegou ao endereço cadastrado |
| o imóvel identificado é de fato o seu, sem duplicidade | há duplicidade, área comum somada ou unidade trocada |
Os prazos que correm contra você
Esta é a parte que costuma ser subestimada. A cobrança retroativa não fica parada esperando você decidir — ela avança sozinha, em etapas, e cada etapa encarece a saída.
- AgoraPrazo de impugnação administrativa. Está no próprio carnê ou na notificação, é contado em dias e costuma ser curto. É a via mais barata e mais rápida. Perdido esse prazo, sobra o Judiciário.
- DepoisInscrição em dívida ativa. O débito ganha presunção de liquidez e certeza. O ônus vira seu.
- Em seguidaExecução fiscal. Penhora de conta, bloqueio de valores e penhora do próprio imóvel.
- Enquanto issoCertidão negativa travada. Sem ela o imóvel não é vendido, não é financiado, não entra em inventário e não serve de garantia. O patrimônio congela.
O que fazer ao receber a cobrança
- Guarde o carnê ou a notificação com a data de recebimento. O prazo conta a partir dela.
- Peça na prefeitura o histórico do cadastro do imóvel e o documento que embasou a revisão. Você precisa saber o que mudou e quando.
- Separe os carnês pagos dos anos cobrados. Pagamento anterior prova que havia lançamento e que ele foi cumprido.
- Confira a matrícula atualizada e compare a área registrada com a que a prefeitura está usando.
- Verifique exercício por exercício quais já passaram dos cinco anos.
- Identifique se a mudança foi de fato ou de critério — é essa distinção que decide o caminho.
Os seis itens acima são a instrução mínima. Sem eles, qualquer defesa é chute.
O IPTU retroativo quase sempre é sintoma, não doença
Na maior parte dos casos que chegam por recadastramento, o que a prefeitura encontrou foi uma construção real que nunca foi averbada na matrícula. Discutir só o imposto resolve a cobrança e deixa a causa de pé.
Enquanto a construção não for averbada, o imóvel continua com área registrada menor do que a real. Isso trava financiamento, complica venda, gera divergência em inventário e mantém o imóvel exposto ao próximo recadastramento. Resolver o IPTU e a averbação no mesmo movimento costuma custar menos do que resolver duas vezes.
Perguntas frequentes
A prefeitura pode cobrar IPTU de anos anteriores?
Pode, quando a revisão decorre de fato que não era conhecido na época do lançamento anterior — o chamado erro de fato, previsto no artigo 149, VIII, do CTN. Não pode quando apenas mudou o critério jurídico de avaliação, nem quando o exercício cobrado já ultrapassou o prazo de cinco anos do artigo 173, I, do CTN.
Qual é o prazo para a prefeitura cobrar IPTU retroativo?
Cinco anos, contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido feito. Cada ano cobrado tem o seu próprio prazo: numa cobrança que alcança vários exercícios, os mais antigos costumam já estar extintos pela decadência.
Recebi IPTU retroativo depois de recadastramento por drone. É legal?
A fiscalização por imagem aérea é legítima. O que se discute é o efeito retroativo: se a área sempre foi aquela e a prefeitura apenas mudou o critério, não há revisão possível para trás; se houve erro de fato, a revisão é possível, mas limitada aos cinco anos.
O que acontece se eu não pagar nem contestar?
O débito é inscrito em dívida ativa, passa a ter presunção de liquidez e certeza e pode virar execução fiscal, com penhora de valores e do próprio imóvel. Enquanto isso, a certidão negativa fica travada e o imóvel não pode ser vendido, financiado nem inventariado.
Vale a pena discutir na via administrativa ou já ir ao Judiciário?
A via administrativa costuma ser mais rápida e mais barata, e o prazo dela é o primeiro a vencer — está no próprio carnê. A via judicial entra quando esse prazo passou, quando a impugnação foi rejeitada ou quando há urgência em suspender a exigibilidade. A escolha depende da documentação e do estágio da cobrança.
Análise documental
Descubra se a sua cobrança se sustenta antes de pagar
A leitura do carnê, da matrícula e do histórico de cadastro indica em poucos passos se há exercícios alcançados pela decadência, se a revisão foi de fato ou de critério, e qual é a via adequada. Quanto mais cedo, mais barata é a saída.
Este conteúdo é informativo e não substitui a análise individual do caso concreto. Cada município tem legislação própria, e o desfecho depende dos documentos e dos prazos de cada situação.